A evolução do programa de concessões aeroportuárias do Brasil ilustra uma realidade cada vez mais presente em diferentes setores de infraestrutura e oferece um estudo de caso revelador. À medida que novos participantes ingressam, o setor enfrenta um novo desafio: como transformar licitantes vencedores em operadores aeroportuários de alto desempenho em um curto espaço de tempo.
A mudança no perfil das concessionárias aeroportuárias
O Brasil possui um dos maiores mercados de aviação doméstica do mundo, ultrapassando a marca de 100 milhões de passageiros pela primeira vez em 2025¹ e representando 87% do total de viagens de passageiros por origem e destino em 2023². O país passou por um amplo programa de privatização, iniciado em 2011 com a concessão do Aeroporto de São Gonçalo do Amarante, impulsionado pela necessidade de aumentar a eficiência e acelerar os investimentos em infraestrutura.
Nos últimos 15 anos, 72 aeroportos, que representam aproximadamente 96% do tráfego de passageiros do país, foram concedidos³ no âmbito do programa federal AmpliAR, remodelando de forma significativa o perfil das operações e da gestão aeroportuária e criando oportunidades para novos participantes no mercado. Aeroportos adicionais também foram concedidos por meio de programas dos governos estaduais e municipais, ampliando ainda mais a participação da iniciativa privada na rede aeroportuária brasileira.
As rodadas iniciais de concessão concentraram-se principalmente em grandes aeroportos e hubs de alto fluxo de passageiros, com operações internacionais complexas, em preparação para a Copa do Mundo FIFA de 2014 e os Jogos Olímpicos de 2016. Muitas dessas concessões foram concedidas a operadores aeroportuários já estabelecidos, com ampla experiência operacional, como Zurich Airport, Aena e Fraport.
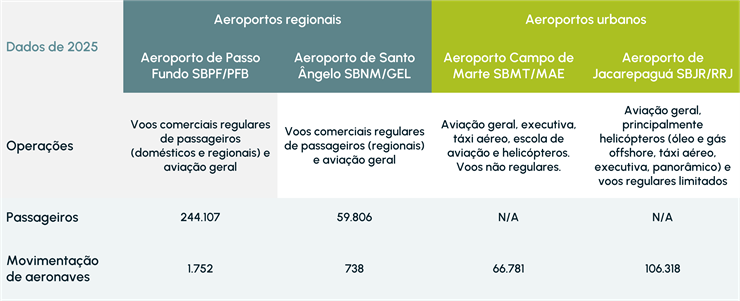
Na fase mais recente dos programas de concessão nos níveis federal, estadual e municipal, o foco passou a ser aeroportos regionais, de menor porte e voltados à aviação geral. Esse movimento criou oportunidades para uma gama mais ampla de investidores e empresas que não atuavam tradicionalmente como operadores aeroportuários, incluindo o ECB Group, originário do setor de biocombustíveis, e a PAX Aeroportos, controlada pela gestora de ativos XP Asset Management.
Esses novos participantes frequentemente possuíam sólidas capacidades financeiras e empresariais, mas limitada experiência prévia em operações aeroportuárias, lacuna que foi suprida por meio de parcerias com operadores experientes. Essa mudança alterou de forma fundamental as necessidades de suporte das concessionárias.
Enquanto operadores aeroportuários experientes normalmente trazem estruturas operacionais consolidadas, expertise regulatória e conhecimento especializado em aviação, muitos dos novos participantes precisaram desenvolver essas capacidades ao mesmo tempo em que se preparavam para assumir o controle de ativos de infraestrutura essenciais. Para esses novos agentes, o desafio está em construir a prontidão operacional desde o momento em que assumem a responsabilidade pelo ativo.
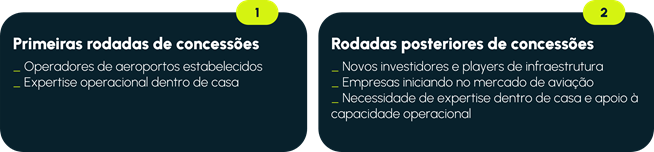
A mudança no perfil das concessionárias aeroportuárias impulsionou a demanda por expertise técnica e operacional.